
导读: 数字人民币试点六年了,央行数字货币下一步怎么走,跟普通人有什么关系数字金融货币这五年走得比预想快。我在支付清算审核岗干了十五年,看着央行数字货币从概念变成电子钱包,节奏是台阶式的。mBridge多边央行数字货币桥跑通了六国清算通道,一笔跨境转账从四小时压到几秒钟。你那边数字人民币的使用频率,比半年前...
数字人民币试点六年了,央行数字货币下一步怎么走,跟普通人有什么关系
数字金融货币这五年走得比预想快。我在支付清算审核岗干了十五年,看着央行数字货币从概念变成电子钱包,节奏是台阶式的。
深圳、苏州、雄安三城试点跑了三年数字人民币试点六年了,央行数字货币下一步怎么走,跟普通人有什么关系,数据比外界扎实。商户接入率从四成多爬到八成以上,单笔均值稳定在四五十元区间。真正的问题不是"用没用",是"用多深"——高频小额场景已经跑通,大额和跨场景还在啃。
跨境这块是真正的分水岭。mBridge多边央行数字货币桥跑通了六国清算通道,一笔跨境转账从四小时压到几秒钟。这不是速度提升数字金融货币发展,是整条中介链条在缩短,清算成本直接砍了一截。
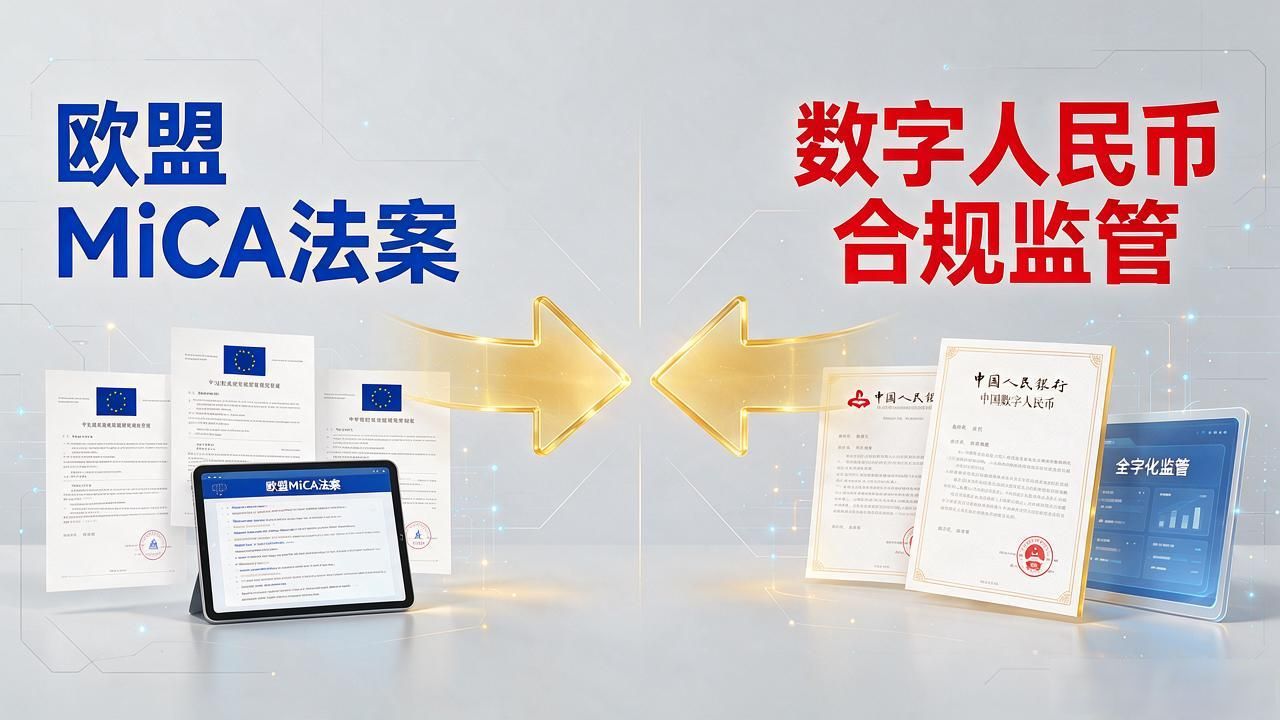
海外那头的变化也在倒逼国内。欧盟MiCA法案落地后合规门槛拉高,中小发行方基本出局,头部集中。国内走"先立规矩再放量"的路子,节奏不同,但底层逻辑相通——合规成本越高,对持牌机构的壁垒越厚。
技术上最有意思的是可控匿名设计。交易层全程可追溯,用户层保持匿名,架构已经跑通。难点在隐私边界画在哪,监管要穿透,平台要数据,用户要空间,三方拉扯还没拉完。零知识证明再迭代一两轮,约束大概率会松一截。
你那边数字人民币的使用频率,比半年前涨了还是退了?
转载请注明出处:tp官方正版下载,如有疑问,请联系()。
本文地址:https://www.shcbhy.com/bpap/7971.html