

导读: 央行数字货币共振效应:数字人民币离全民普及还差几步央行数字货币的共振效应,不只是一个技术问题。数字人民币落地后,它和商业银行体系、支付基础设施、货币政策工具之间形成了多层叠加的共振关系。货币政策传导上,共振效应尤为明显。传统信贷投放靠银行逐级审批,政策意图层层衰减。数字人民币让央行能直接触达终端用户...
央行数字货币共振效应:数字人民币离全民普及还差几步
央行数字货币的共振效应,不只是一个技术问题。数字人民币落地后共振央行数字货币,它和商业银行体系、支付基础设施、货币政策工具之间形成了多层叠加的共振关系。这种共振不是简单的"1+1=2",而是每个环节相互放大,产生超出预期的系统性效果。
从技术层面来看,数字人民币的推出并非要取代支付宝或微信这样的第三方支付平台,而是从底层逻辑上搭建了一套全新的协作框架。它更像是在支付体系的底层嵌入了一个高效的“同步器”,商户的收款操作、银行的资金清算环节、央行的全维度监测,三条业务线路会同时推进,所有相关数据也会全程保持实时对齐。
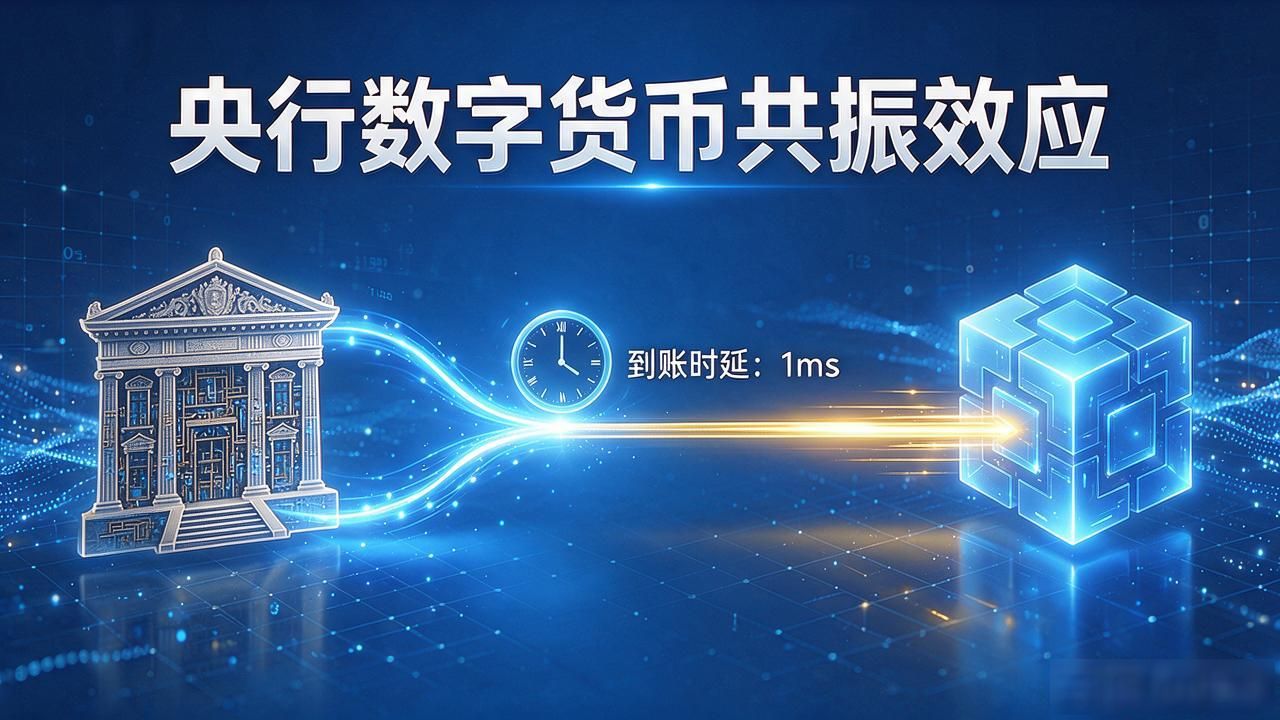
这种由多角色共同参与的同步协作模式,让资金流转过程中的摩擦成本得到了大幅降低,原本需要经过跨行内部结算的转账操作,变成了真正意义上的点对点直接连接,资金到账的时延也从传统的秒级标准,进一步压缩到了毫秒级。
货币政策传导上,共振效应尤为明显。传统信贷投放靠银行逐级审批,政策意图层层衰减。数字人民币让央行能直接触达终端用户,定向补贴、精准降息的效果不再被中间环节截留。2024年多个试点城市的消费券发放就是典型例子,到账即消费,拉动乘数比现金券高出一截。
落到普通人的钱包,共振最直观的感受在预付场景。健身房、培训机构以前是"预存三千用半年",跑路了钱就没了。智能合约把资金锁住央行数字货币共振效应:数字人民币离全民普及还差几步,一次上课扣一次款,没消完随时可退。这不是某一家平台的事,而是整个预付消费市场被重新校准了节奏。
转载请注明出处:tp官方正版下载,如有疑问,请联系()。
本文地址:https://www.shcbhy.com/btaz/7327.html